העדפות
הפרטיות חשובה לנו, ולכן יש לך אפשרות להשבית סוגים מסוימים של אחסון שייתכן שאינם נחוצים לתפקוד הבסיסי של האתר. חסימת קטגוריות עלולה להשפיע על חווית השימוש שלך באתר. מידע נוסף
הפרטיות חשובה לנו, ולכן יש לך אפשרות להשבית סוגים מסוימים של אחסון שייתכן שאינם נחוצים לתפקוד הבסיסי של האתר. חסימת קטגוריות עלולה להשפיע על חווית השימוש שלך באתר. מידע נוסף

SEO לבנקים הוא הדרך שבה בנק קמעונאי או בנק קהילתי נמצא כשמישהו מקליד "ריבית לפיקדון ל-12 חודשים", "איך פותחים חשבון עו"ש משותף" או "שעות הפעילות של [שם הבנק] בשבת", וכשמישהו שואל את ChatGPT איזה בנק מקומי בטוח לחסכונות שלו. Sorank מטפל בצד התוכן: הוא מרכז את השאלות שלקוחות שואלים על כל קו מוצר, כותב תשובות מבוססות מקורות לאתר שלכם, שומר כל תשובה כטיוטה לקצין הציות, ומדווח בכל חודש אילו בנקים עוזרי ה-AI מזכירים.
רשימות הסניפים, הביקורות וטבלאות הריביות נשארים אצלכם, והמאמרים מקשרים אליהם.













27,467
מאמרים שנוצרו
11,152,998
ביקורים מ-Google
18,702
ביקורים מ-AI
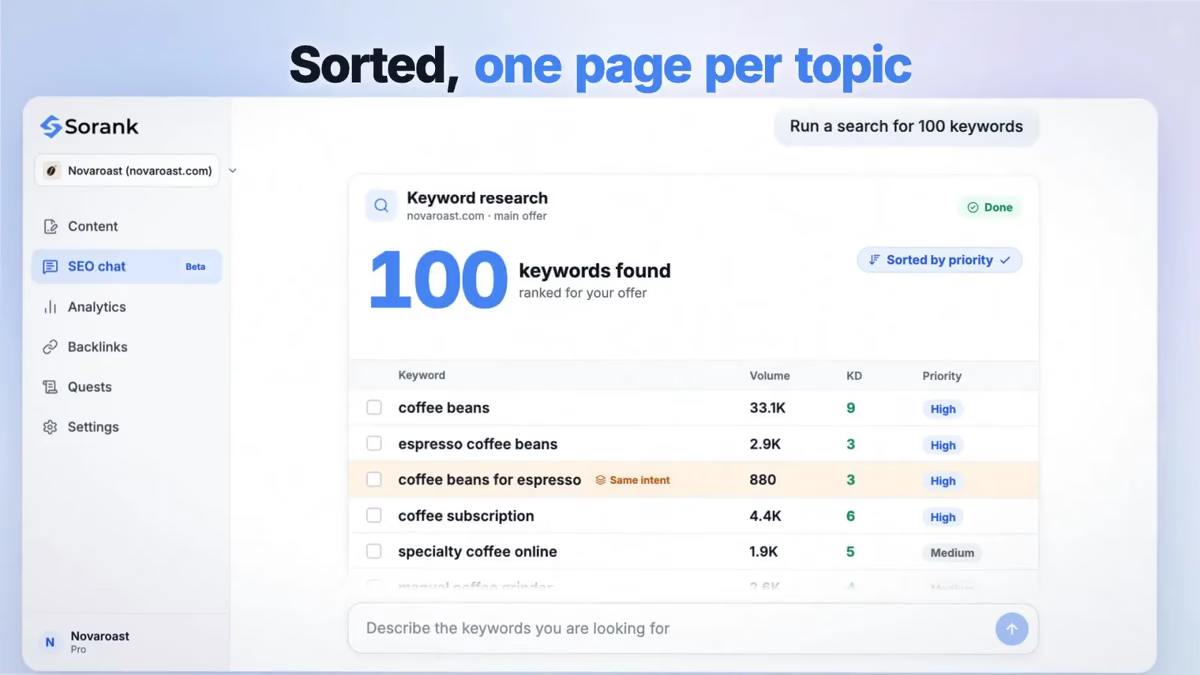
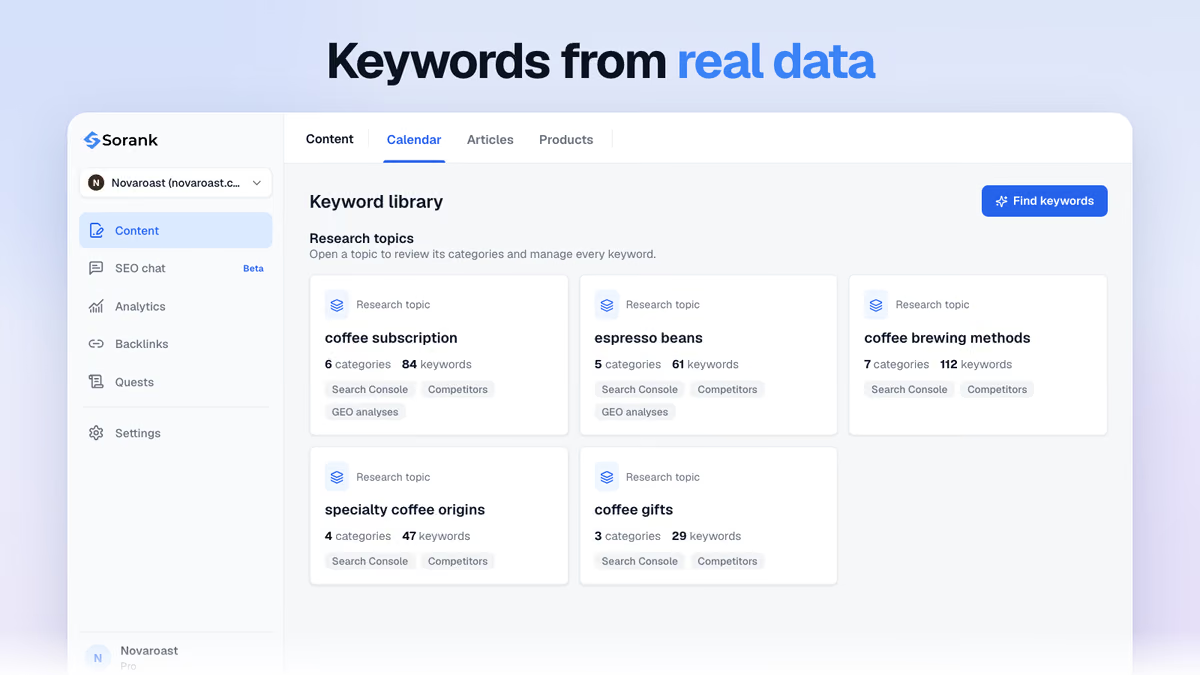
"מהו תשואה טובה לחשבון חיסכון", "אילו מסמכים נדרשים לפתיחת חשבון עו"ש עסקי", "איך עוברים בנק בלי לפספס משכורת": אנשים בודקים מוצר בנקאי בדיוק כמו שהם בודקים רכב. Sorank אוסף את החיפושים האלה לכל קו מוצר שאתם מציעים (חשבון עו"ש וחיסכון, פיקדונות, הלוואות לדיור, בנקאות עסקית, ניהול עושר) ומדרג אותם לפי נפח, קושי וקרבה לפתיחת חשבון.
אפשר לבקש רשימה חדשה בכל עת בצ'אט ה-SEO, או לעבור עליה נושא אחר נושא במחקר מילות מפתח.
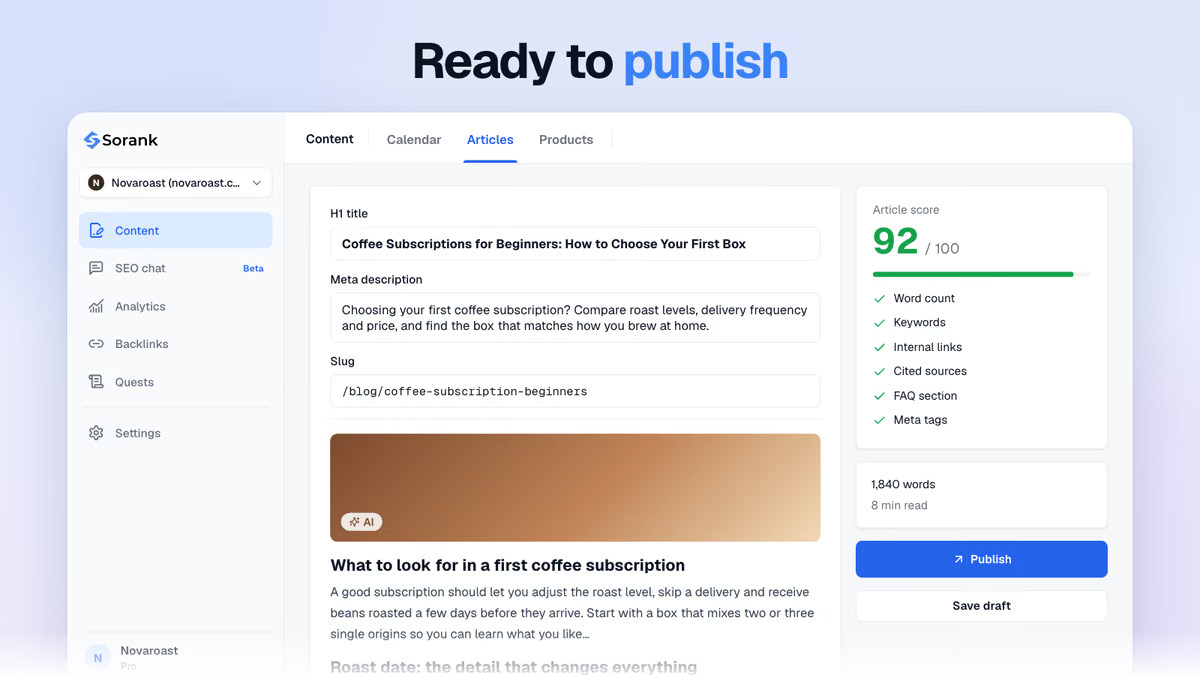
מאמר על חיסכון שכותב "עו"ש חינם", או שמצטט ריבית בלי הנוסח הנדרש, עלול להפר את כללי הפרסום שבנקים חייבים לעמוד בהם. כשמפעילים מצב טיוטה, כל מאמר נכנס לאתר שלכם כטיוטה עם ציון האיכות שלו, עד שהציות לוחץ על פרסום. נוסח קבוע, כמו הצהרת החברות שלכם ב-FDIC (הרשות האמריקאית לביטוח פיקדונות), או ההנחיה לכתוב "שיעור תשואה שנתי" (annual percentage yield) ולקשר לדף הריביות הרשמי במקום לצטט מספר, נכנס להנחיות הכתיבה פעם אחת.
הטיוטות, הציונים והפרסום נמצאים כולם במחולל המאמרים.
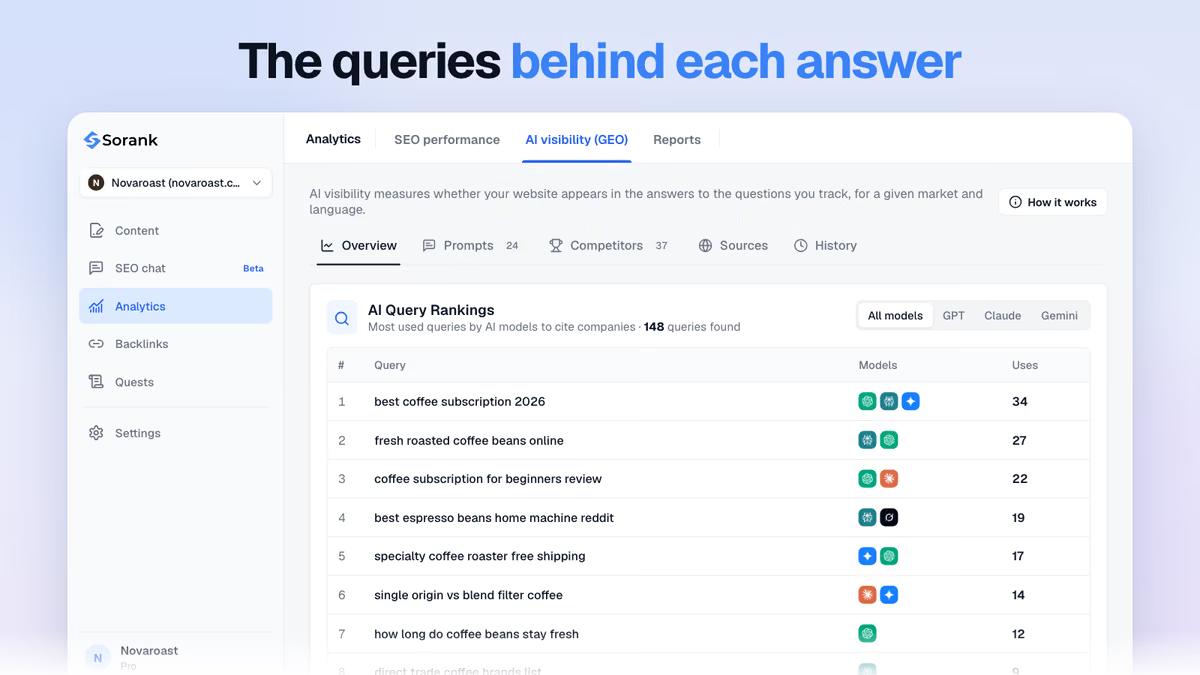
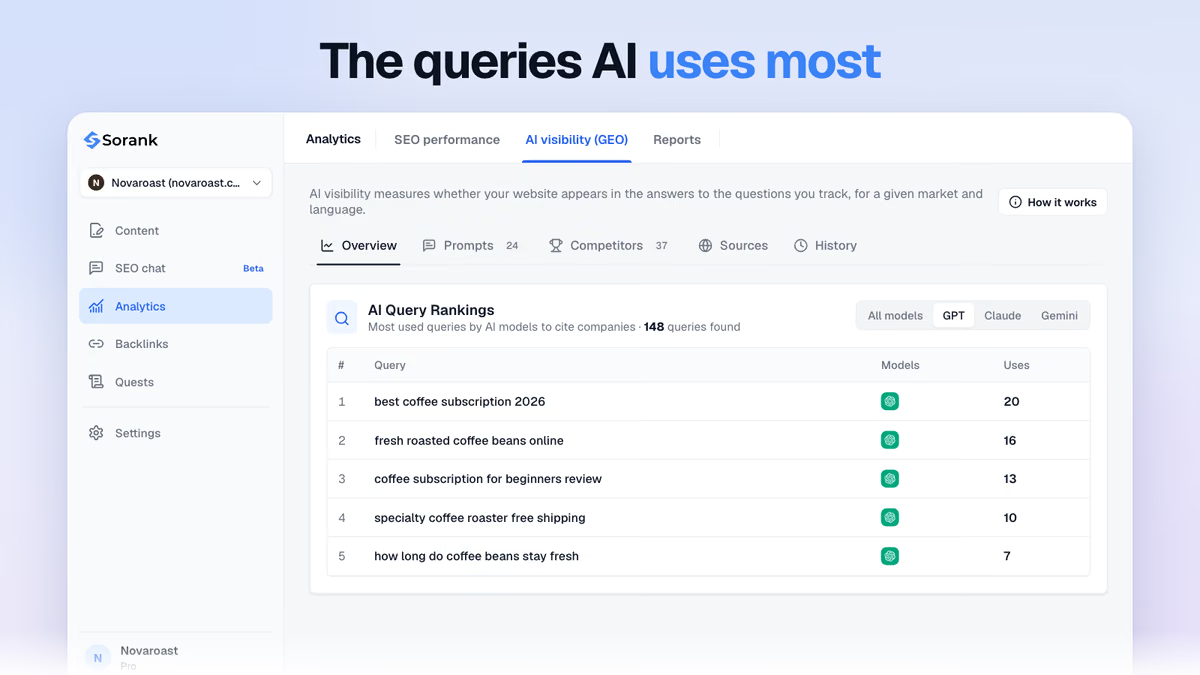
"איזה בנק קרוב אליי נותן את הריבית הטובה ביותר לחיסכון", "האם בנק אזורי קטן בטוח לפיקדונות שלי", "הבנק הכי טוב לעסק קטן חדש": עוזרי ה-AI עונים בשניים או שלושה שמות ובקומץ מקורות. Sorank שואל כל חודש את השאלות שאתם עוקבים אחריהן, ומציג את האתרים שכל תשובה נשענת עליהם, מפלטפורמות ביקורת ועד אתרי השוואת ריביות, לצד החיפושים שהמודלים ביצעו לפני שענו.
כל מקור וכל אזכור נשמרים במעקב אזכורים ב-AI.
WordPress, Webflow, או מערכת התוכן של ספק הבנקאות הדיגיטלית שלכם דרך webhook. Sorank מפרסם רק לאתר השיווק הציבורי, לעולם לא לבנקאות המקוונת. לאחר מכן הוא קורא את Search Console ואת Analytics כדי לראות אילו דפי מוצרים, ריביות וסניפים כבר מביאים גולשים.
חשבון עו"ש וחיסכון, פיקדונות, הלוואות לדיור, בנקאות עסקית, ניהול עושר: הוסיפו מה אתם מציעים, והעיירות או המחוזות שהסניפים שלכם משרתים. Sorank מציע את השאלות של כל קו מוצר, מסודרות לפי נפח חיפוש ולפי הקרבה לפתיחת חשבון או לפגישה.
המאמרים מגיעים לאתר כטיוטות שכבר כוללות את ההצהרה הסטנדרטית שלכם. לאחר האישור הם מתפרסמים בימים שתבחרו, וכל אחד מקושר לדף המוצר המתאים, לטבלת הריביות ולמאתר הסניפים.
הם ניסו את Sorank לפניכם
 “אנחנו סוכנות פרסום (Ads) ורצינו סוף סוף להחזיר את ה-SEO שלנו למסלול. Sorank נתנה לנו תמונה ברורה של האתר שלנו, עזרה לנו לתעדף אופטימיזציות ולבנות נכון את התוכן. הכלי קל לשימוש, מעוצב היטב לעבודת צוות, ומאוד מעשי לריכוז המעקב בלי לקפוץ בין מספר פלטפורמות. בסיס איתן מאוד לפתיחת דף חדש עם ה-SEO שלנו.”
 Gaspard Madouiסוכנות פרסום (Ads)
 “פשוט נתתי לתוכנה של Sorank לעשות את שלה, ועכשיו ציון DR של האתר שלי הוא 25 והדף שלי מדורג גבוה יותר.”
 Lucas Flandrefoundertrace.fr“בהתחלה הייתי סקפטי, אבל זהו כלי ה-SEO הטוב ביותר שהשתמשתי בו אי פעם. הממשק ברור, הביקורות מהירות וההמלצות קלות ליישום. חסכתי שעות על גבי שעות בניהול SEO ובמעקב אחר ביצועים. אני ממליץ עליו לכל חבריי היזמים שמנהלים סוכנות או עובדים באופן עצמאי.”
 Noahיזם“אנחנו סוכנות פיתוח ומשתמשים ב-Sorank כדי לבצע ביקורות on-page לחנויות ה-Shopify של הלקוחות שלנו. זה עוזר לנו לזהות במהירות הזדמנויות לאופטימיזציה, לארגן תיקונים ולשתף פעולה ביתר קלות עם הלקוחות בצד ה-SEO. שימושי מאוד כהשלמה לתמיכה הטכנית שלנו 🔥”
 Younes Yahyaluvaika.com“סוף סוף פלטפורמה אחת שמרכזת הכול ומאפשרת לי לנהל ולספק את שירותי ה-SEO שלי ביעילות. ממשק ברור, כלים מתוכננים היטב וחיסכון אמיתי בזמן ביום-יום. עבודה מצוינת מצדכם, תודה!”

 Celio Fabianodisayner.com
 “התרשמתי עמוקות מהביצועים של Sorank. לאחר שבדקתי פתרונות רבים בשוק, הופתעתי ממהירות הדירוג של המאמרים שלנו ב-SERP. התוצאות מוחשיות והרבה יותר מהירות מכל מה שחווינו עד כה. זו הייתה הפתעה מצוינת לצוות שלנו. אנחנו מחדשים את האמון בביטחון מלא וממליצים בחום על Sorank לסוכנויות שדורשות תוצאות מהירות ומדידות.”
 Patrick Perretפרילנסר Webdesign SEO
 “כלי מצוין לסוכנות שיווק! מהיר מאוד לשימוש לביצוע אודיט לאתר, לזיהוי עמודים איטיים, ולזיהוי איזה תוכן צריך להוסיף והיכן.”
 Thomas Giraudthe-deployer.fr“אני CMO בחברת SaaS ואחראי על רכישת לקוחות בשוק תחרותי מאוד. השקענו רבות במוצר שלנו אך לא עבדנו על ה-SEO. לא הייתה לנו שום נראות מול המתחרים האמיתיים שלנו, ולא היה לנו מעקב אחר הנוכחות שלנו ב-AI. Sorank הראתה לנו את המיצוב שלנו מול המתחרים, אילו מילות מפתח לכוון אליהן, והזדמנויות GEO שהתעלמנו מהן לחלוטין!”
 Louis RAPPCMO ל-SaaS“במשך שנתיים, 100% מהלקוחות שלי הגיעו מ-LinkedIn. פרסום יומי, תגובות, מעקבים בהודעות פרטיות... תלות מוחלטת באלגוריתם. ידעתי שאני צריך לעבוד על SEO אבל תמיד דחיתי את זה: ארוך מדי, טכני מדי, לא התחום שלי. עם Sorank, סוף סוף עשיתי את הצעד. בתוך 4 חודשים, אני מייצר 15 לידים אורגניים בחודש בלי לפרסם כלום. זה עדיין לא 50/50 מול LinkedIn, אבל אני ישן טוב יותר בידיעה שיש לי עכשיו מקור לידים שני שגדל באופן אוטומטי.”
 Valentin Thomyסוכנות ColdMailing“פתרון מצוין לניהול SEO בלי כאב ראש. הביקורות מהירות, הממשק ברור, ואתה רואה במהירות אילו פעולות ליישם. זה הפך לכלי חיוני למעקב ולשיפור ה-SEO של האתרים שלי. ממליץ בחום.”
 Xavיזם“השתמשתי ב-Sorank עבור לקוח שהיה זקוק ל-SEO וזה בהחלט הקל עליי את החיים. אני יכול לבצע ביקורת לאתר במהירות, לעקוב אחר הפרויקטים שלי, ולשמור על תמונה כללית ברורה בלי לרבות כלים. ההטמעה מהירה והממשק נהדר.”
 Céline MaurinCM פרילנסר
 “אני מפתח, לא איש שיווק. תבנית ה-Shopify שלי נמכרה רק דרך המלצות מפה לאוזן ופרסום. עם Sorank סוף סוף הבנתי איך לבנות את ה-SEO שלי ולכתוב מאמרים כדי לדרג. הביקורת (audit) הראתה שעמוד המוצר שלי איטי מדי. תוך חודשיים, התנועה האורגנית שלי הוכפלה ואני מתחיל להופיע בתשובות של ChatGPT כשאנשים מחפשים תבניות Shopify. כל זה עם כשעתיים בשבוע.”
 Thème FullStackgo.themefullstack.com
 “גרסה 2 מצוינת, אני ממליץ עליה.”

 Antoine Verhillethenewblack.ai“Sorank שינתה לחלוטין את אופן הפעולה של סוכנות ה-SEO שלנו. אנחנו מבלים הרבה פחות זמן על כל לקוח כי הכול מרוכז ואוטומטי. מה שפעם לקח שעות לוקח עכשיו דקות, וזה סוף סוף מאפשר לנו להפסיק לעבוד בתוך העסק ולהתחיל לעבוד על העסק.”
 Océane Bondismaison-leverage.com“Sorank שינתה את התוצאות שאנחנו מספקים ללקוחות שלנו. עכשיו אנחנו מזהים את מילות המפתח שה-AI באמת משתמש בהן, מבינים מדוע מתחרים מסוימים מצוטטים, ומאתרים הזדמנויות שפספסנו לחלוטין בעבר. הלקוחות שלנו רואים דירוגים מהירים יותר, נראות טובה יותר בתשובות AI ו-ROI ברור יותר על כל פעולה שאנחנו מבצעים.”
 Benjamin Rouxovirank.com“אני מנהל את אתר סוכנות הרכב שלנו והיו בו עשרות בעיות: עמודים איטיים, שגיאות 404, תגיות חסרות. איבדנו דירוגים בכל חודש בלי להבין למה. הביקורת של Sorank זיהתה את הכול תוך 5 דקות. שלחתי את הדוח לספק האתר שלנו עם התיקונים לפי סדר עדיפויות. החזרנו את הדירוגים שלנו והתנועה התאוששה. מושלם למישהו לא טכני כמוני!”
 Xavier Breullמנהל שיווק
הערת המייסד.
ניהלתי סוכנות SEO משלי במשך שנים. בניתי את Sorank כדי להעניק את אותן תוצאות לכל עסק, בקנה מידה רחב.
כל מה שאני יודע על דירוג בגוגל ועל Generative Engine Optimization (GEO) מקודד בתוכנה הזו, והיא עובדת עבורכם על Autopilot.
נסו בחינם
SEO לבנקים הוא העבודה שגורמת לסניפים, למוצרים ולייעוץ של בנק להופיע כשאנשים מחפשים מקום לשמור בו כסף או ללוות ממנו: במפות Google, בתוצאות החיפוש הרגילות ובתשובות של ChatGPT. יש לו שלוש שכבות. רישומי הסניפים עונים על "בנק קרוב שפתוח בשבת", דפי המוצרים והריביות עונים על "חשבון חיסכון עם תשואה גבוהה", והמאמרים עונים על כל מה שאנשים רוצים להבין לפני שנכנסים לסניף, מביטוח פיקדונות ועד סגירת חשבון של הורה שנפטר.
העמוד הזה עוסק בבנקים עם סניפים וחשבונות פיקדון. אפליקציות דיגיטליות בלבד, מלווים, מתווכי משכנתאות ויועצים פוגשים חיפושים אחרים, שמכוסים בעמודים שלנו לחברות פינטק, מלווים, מתווכי משכנתאות ויועצים פיננסיים.
רוב הבחירות מתחילות קרוב לבית. חיפוש עם "קרוב אליי" או עם שם של עיר מציג קודם את הסניפים על המפה, ואחר כך את אתרי ההשוואה הארציים שמדרגים רשימות של "חשבון החיסכון הטוב ביותר". בנק אזורי לרוב לא מנצח את הרשימות האלה במילות מפתח רחבות; הוא מנצח בשאלה המדויקת של מי שכבר גר ליד אחד הסניפים שלו.
עוזרי ה-AI מחלקים את העבודה אחרת. במחקר שלנו על ציטוטים של AI בתחום הפיננסי נמדדו בין אפריל לאוגוסט 2026 כ-6600 תשובות מ-ChatGPT, Gemini ו-Perplexity, ורק 27 פלטפורמות קיבלו לפחות ציטוט אחד בתקופה. אתרים מוסדיים שולטים בתשובות הגדרה ("מה זה APY"), ופלטפורמות הביקורות מובילות ברגע שהשאלה הופכת ל"איזה בנק כדאי לבחור". לבנק צריך את שניהם: הסברים פשוטים באתר שלו שהמודלים יכולים לצטט, וביקורות עדכניות במקומות שבהם הלקוחות קוראים (ראו את המדריך שלנו על אתרי ביקורת בהמלצות AI).
כללי הפרסום לפיקדונות חלים על מאמר בבלוג באותה מידה שהם חלים על עלון. בארצות הברית, Regulation DD, התקנה של הרשות להגנה פיננסית לצרכן (Consumer Financial Protection Bureau) לחשבונות פיקדון, קובעת את הניסוח בסעיף הפרסום, § 1030.8: אי אפשר לכנות חשבון "חינם" או "ללא עלות" אם עשויים לחול דמי תחזוקה או דמי פעילות; שיעור תשואה מוצג כ-"annual percentage yield"; ופרסום התשואה מחייב גילויים נוספים, כמו התאריך שבו הנתון מדויק, יתרה מינימלית, ולפיקדון לזמן קצוב גם קנס משיכה מוקדמת. הפטור שניתן לחלק מכלי התקשורת לא חל על פרסומים באינטרנט או על מיילים.
ביטוח פיקדונות הוא הנושא השני שאנשים בודקים. ה-FDIC מציין שהכיסוי שלו הוא 250000 דולר לכל פוקד, לכל בנק מבוטח ולכל קטגוריית בעלות בחשבון, ושמניות, קרנות נאמנות, אנואיטי ונכסי קריפטו אינם מכוסים. בבריטניה, ה-FSCS, תוכנית הפיצוי הפיננסי הבריטית, מגן עד 120000 לירות שטרלינג לכל אדם זכאי ולכל בנק או אגודת בניין. אלה נושאים מסוג "הכסף שלכם או החיים שלכם" (YMYL), שבהם Google בודק את המומחיות והאמינות בקפדנות הרבה ביותר (ראו את הערך שלנו על E-E-A-T). Sorank כותב על בסיס המקורות הראשוניים האלה ושומר כל מאמר כטיוטה, אבל הבדיקה המשפטית נשארת אצל צוות הציות שלכם.
המדריך שלנו על מחקר מילות מפתח מקומיות מראה איך מוסיפים את הערים והמחוזות שלכם לכל קבוצה.
התשובה בשני המשפטים הראשונים, ואחריה מה שלקוח זהיר בודק: למי המוצר מתאים, העמלות ואיך להימנע מהן, יתרות מינימליות, כמה זמן לוקחת פעולה, ואילו מסמכים להביא. כל ריבית נכתבת כשיעור תשואה שנתי (annual percentage yield) עם התאריך שבו היא תקפה, או מוחלפת בקישור לטבלת הריביות הרשמית. המאמר מציין מי בדק אותו ומתי, מקשר לרגולטור שמאחורי כל כלל שהוא מזכיר, ומסתיים בשאלות נפוצות קצרות ובקישור לדף המוצר או למאתר הסניפים. ריביות ועמלות משתנות, לכן כדאי לתזמן בדיקה של המאמר בכל פעם שטבלת הריביות שלכם מתעדכנת (ראו רעננות תוכן).
Sorank מטפל במחקר מילות מפתח לפי קו מוצר ושוק, במאמרים עם מקורות, תמונות וקישורים פנימיים, בפרסום ל-WordPress, ל-Webflow או למערכת של הספק שלכם דרך webhook, בקישורים חוזרים שנרכשים מאתרי לקוחות אחרים של Sorank, בבדיקה חודשית של תשובות ה-AI, ובאיחוד של Search Console, Analytics וביקורי AI בלוח בקרה אחד. זו תוכנה: היא לא נותנת ייעוץ פיננסי, ובמצב טיוטה פעיל שום דבר לא עולה לאוויר לפני שמישהו בבנק מאשר אותו.
הבנק שומר על כל מה שקשור למקום או לחתימה: אישור הציות, טבלאות הריביות, דפי המוצרים, דפי הסניפים, הביקורות והתשובות אליהן (ראו איך מגיבים לביקורות ב-Google), ופרופיל העסק בגוגל של כל סניף. ההנחיות של Google לייצוג העסק מבקשות מבנקים להשתמש בשעות הלובי כשאפשר, מאפשרות לכספומט המחובר לבנק לקבל פרופיל משלו עם שעות שונות, ודורשות ממחלקה ציבורית כמו יחידת ניהול עושר לקבל פרופיל נפרד וקטגוריה אחרת. המדריך שלנו על SEO לריבוי מיקומים מכסה רשתות של סניפים רבים.
כל אתר משלם לפי תוכנית אחת. בתשלום שנתי, Essential עולה 49 דולר לחודש ל-20 מאמרים ול-10 פרומפטים שנבדקים ב-ChatGPT, Claude ו-Gemini; Pro עולה 129 דולר ל-60 מאמרים ו-20 פרומפטים, כולל Grok; Business עולה 249 דולר ל-120 מאמרים ו-50 פרומפטים. בתשלום חודשי, אותן תוכניות עולות 99, 249 ו-499 דולר (למחירים). 3 הימים הראשונים בחינם, ולכל תוכנית יש ערבות לתוצאות או החזר כספי ל-90 יום. חברת אחזקות עם כמה מותגי בנקים בדומיינים נפרדים צריכה תוכנית אחת לכל דומיין.
Google לא נותן לוח זמנים קבוע. תיקונים ברשומות הסניפים יכולים להיראות תוך שבועות; מאמרים צוברים בדרך כלל חשיפות ב-Search Console במשך כמה חודשים לפני שהם מקבלים קליקים יציבים, ומילות מפתח רחבות של ריביות שהאתרים הארציים מחזיקים לוקחות עוד יותר זמן. בדקו כל קו מוצר בכל רבעון לפי חשיפות, קליקים ואזכורי AI, והשוו לאותו רבעון בשנה הקודמת, כי הביקוש למוצרי חיסכון ולהלוואות לדיור זז יחד עם הריביות.

כן. כשמצב הטיוטה פעיל, כל מאמר ממתין באתר שלכם עד שמישהו מאשר או עורך אותו. נוסח קבוע, כמו הצהרת החברות שלכם ב-FDIC או הכלל לכתוב "annual percentage yield", נקבע פעם אחת בהנחיות הכתיבה.
לא. פרופיל העסק בגוגל של כל סניף ושל כל כספומט, שעות הפעילות והביקורות שלהם נשארים אצל הבנק. Sorank מפרסם את המאמרים שמקשרים לדפי הסניפים שלכם, ועוקב אחרי האופן שבו עוזרי ה-AI מתארים את הבנק שלכם.
תנו לעוזרים משהו אמין לצטט: דפים ברורים על חשבונות, עמלות וביטוח פיקדונות, מידע עקבי על הסניפים וביקורות עדכניות בפלטפורמות שבהן הלקוחות שלכם נמצאים. אחר כך בדקו בכל חודש ב-Sorank אם ChatGPT מזכיר את הבנק שלכם ואילו מקורות הוא מצטט.
49 דולר לחודש לכל אתר בתוכנית Essential השנתית, או 99 דולר בתשלום חודשי, אחרי 3 ימי ניסיון בחינם. Pro ו-Business מפרסמים 60 ו-120 מאמרים בחודש, לבנקים עם כמה קווי מוצרים.
מאמרים דורשים כמה רבעונים. תיקוני רשומות סניפים יכולים להיראות תוך שבועות, ושאלות על המותג, על הוראות ועל בטיחות זזות לפני מילות המפתח הרחבות של הריביות. בדקו כל קו מוצר בכל רבעון לפי חשיפות ב-Search Console ולפי אזכורי AI.
ברוב המקרים, כן. Sorank מפרסם ל-WordPress, Webflow, Wix ו-Shopify, ולמערכות תוכן אחרות דרך webhook. הוא צריך גישה לאתר הציבורי בלבד, לעולם לא לבנקאות המקוונת.
הוא לא מתחרה. Sorank לא מנסה להיות עוד Semrush או Ahrefs. הכלים האלה בנויים לנתונים, Sorank בנוי כדי לעשות את העבודה. במקום עוד לוחות בקרה לבדוק, הוא הופך תובנות SEO ו-GEO לפעולות: מאמרים שנכתבו ופורסמו, קישורים נכנסים שהושגו, תיקונים טכניים ומעקב אחר הנראות ב-AI. פחות מורכבות, יותר תוצאות.
החל מ-$49 לחודש לכל אתר בחיוב שנתי, עם 3 ימי ניסיון חינם ואחריות להחזר כספי ל-90 יום (בכפוף לתנאים). כל תוכנית כוללת מאמרים, מעקב נראות ב-AI וגישה להשגת הקישורים הנכנסים הטבעיים; התוכניות הגבוהות מוסיפות עוד מאמרים, עוד כלי AI במעקב וקרדיטים לקישורים. בלי דמי הקמה, בלי לשלם על משתמשים שאינם בשימוש.
לא אמורים להיות לכם צורך בצוות שיווק שלם או בכלים יקרים כדי לצמוח. Sorank מטפל בכל ה-SEO ובנראות שלכם ב-AI, כך שאתם חוסכים זמן וכסף.